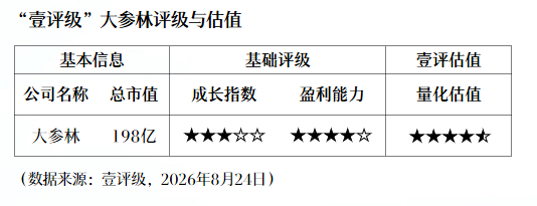
大参林发布2026年中期报告,公司第二季度收入同比增长6.87%,归母净利润同比增长22.89%,业绩呈现提速态势。第一财经“壹评级”认为,公司二季度利润增速显著优于收入增速,主要受益于供应链规模化整合与采购成本管控带动的毛利率提升,内生增长持续修复。
“壹评级”分析指出,大参林利润高增主要得益于毛利率提升与费用率下降的双重驱动。上半年,公司毛利率同比提升0.74个百分点至35.6%,其中零售业务毛利率提升0.96个百分点,主要源于供应链规模化整合、采购成本管控及自有品牌占比的提升。同时,数智化转型在降本增效方面持续显效,上半年销售费用率同比下降0.63个百分点,且二季度降幅进一步扩大至1.24个百分点。
业务结构方面,公司的中西成药基本盘稳固,收入同比增长5.37%,有效对冲了中参药材与非药品类收入的阶段性承压。扩张层面,上半年公司净增门店968家,其中加盟店贡献主要增量,另有307家并购门店尚待交割。“壹评级”判断,大参林后续的扩张战略将聚焦已进入省份的加密布局与区域市占率提升,需关注重点区域市场的整合进度及盈利能力的持续性。
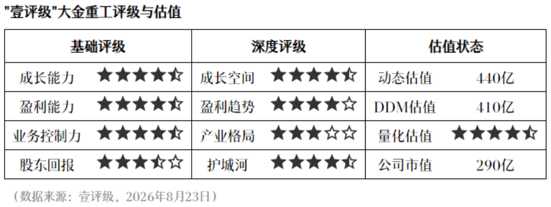 壹评级:大金重工二季度业绩承压,自有船队有望增厚远期利润
424 昨天 09:32 中际旭创上半年净利增超200%,“易中天”二季度业绩分化
虽然营收大幅增长,但上半年中际旭创现金流状况同比并未改善。
20109 08-21 20:48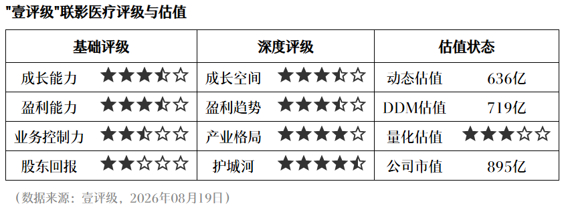 壹评级:汇兑与研发拖累利润,联影医疗结构优化持续推进
393 08-20 09:10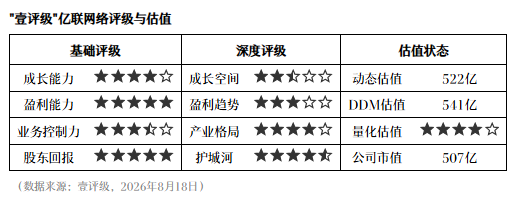 壹评级:亿联网络中报高增,主业扎实仍具配置价值
455 08-19 09:25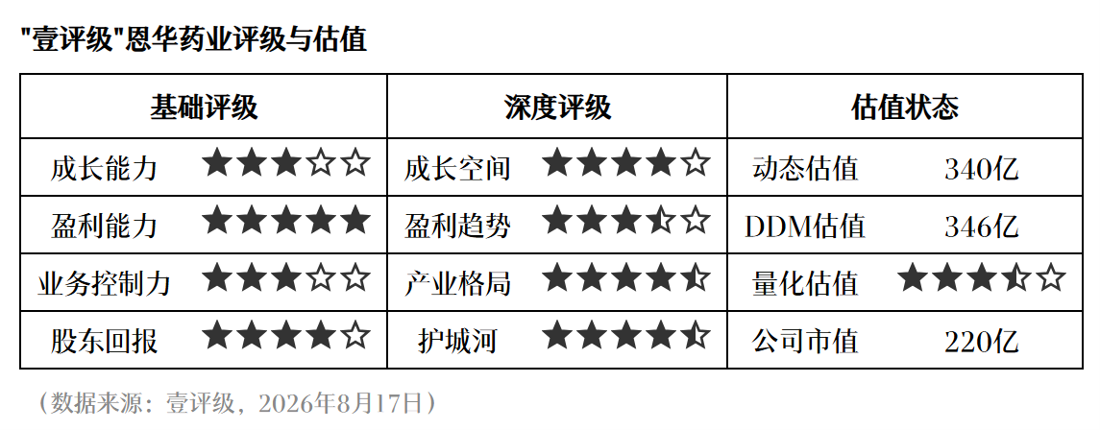 壹评级:恩华药业增长阶段性放缓,不改长期核心价值
393 08-18 09:58 一财最热 点击关闭宝盈策略提示:文章来自网络,不代表本站观点。