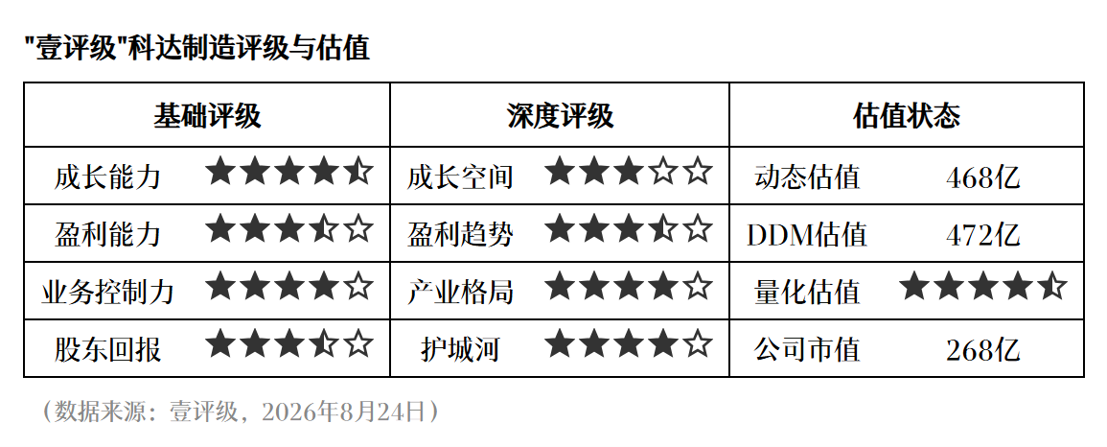
科达制造发布2026年半年报,上半年实现营收103.92亿元,同比增长26.92%;归母净利润12.84亿元,同比增长72.39%。第一财经“壹评级”认为,公司业绩高增主要得益于海外建材业务的放量及锂盐投资收益的贡献,整体表现符合预期。
“壹评级”分析指出,海外建材业务的量价齐升是公司业绩增长的核心驱动力。据半年报,该板块上半年营收49.29亿元,同比增长30.70%,主要受益于下游需求向好以及新产能陆续投产。在较优的供需格局下,板块不仅实现了量价齐升,毛利率也同步得到改善。与此同时,公司的陶机业务展现出一定韧性,虽然盈利能力略有承压,但营收仍保持近两成增长;负极材料业务亦实现稳健扩张。
此外,在碳酸锂价格高位运行的背景下,参股公司蓝科锂业贡献了可观的投资收益,显著增厚公司利润。“壹评级”判断,科达制造当前估值处于相对低位,具备较高的安全边际。后续需重点关注海外产能的扩产进度及主业盈利能力的持续性。
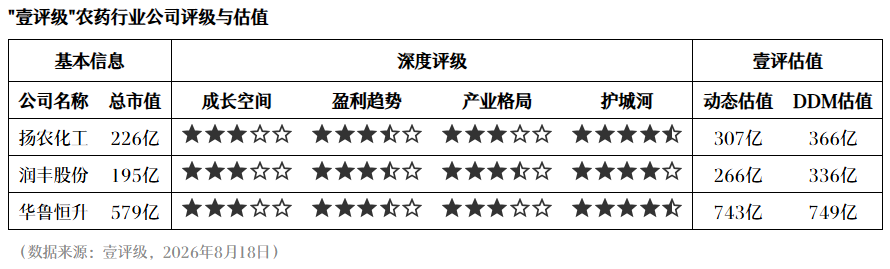 壹评级:地缘与气候共振,农化龙头出口弹性有望打开
08-19 09:24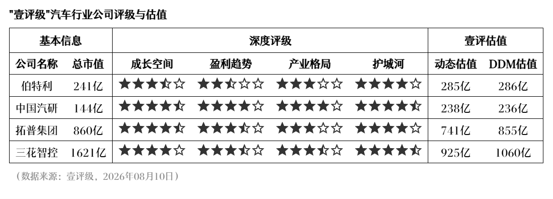 壹评级:国标落地与海外提速,智驾产业链迎估值与业绩修复
548 08-11 09:43 部分能源行业土地使用税优惠政策将逐步取消
电力、煤炭、矿山、建材、核电等行业土地使用税优惠政策分步退出。
25937 07-29 10:22 SK海力士二季度营业利润大涨557%,但未及市场预期
美股7月28日,SK海力士跌8.98%,触及上市后股价新低。
5 31548 07-29 08:23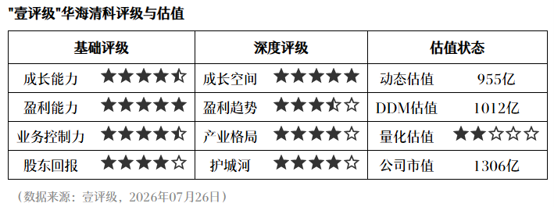 壹评级发布华海清科首次评级报告
07-27 17:02 一财最热 点击关闭宝盈策略提示:文章来自网络,不代表本站观点。